در گفت وگو با ایلنا مطرح شد:
کاهش نرخ سود بانکی؛ گامی مؤثر برای سبکسازی بار مالی متقاضیان مسکن در گلستان است
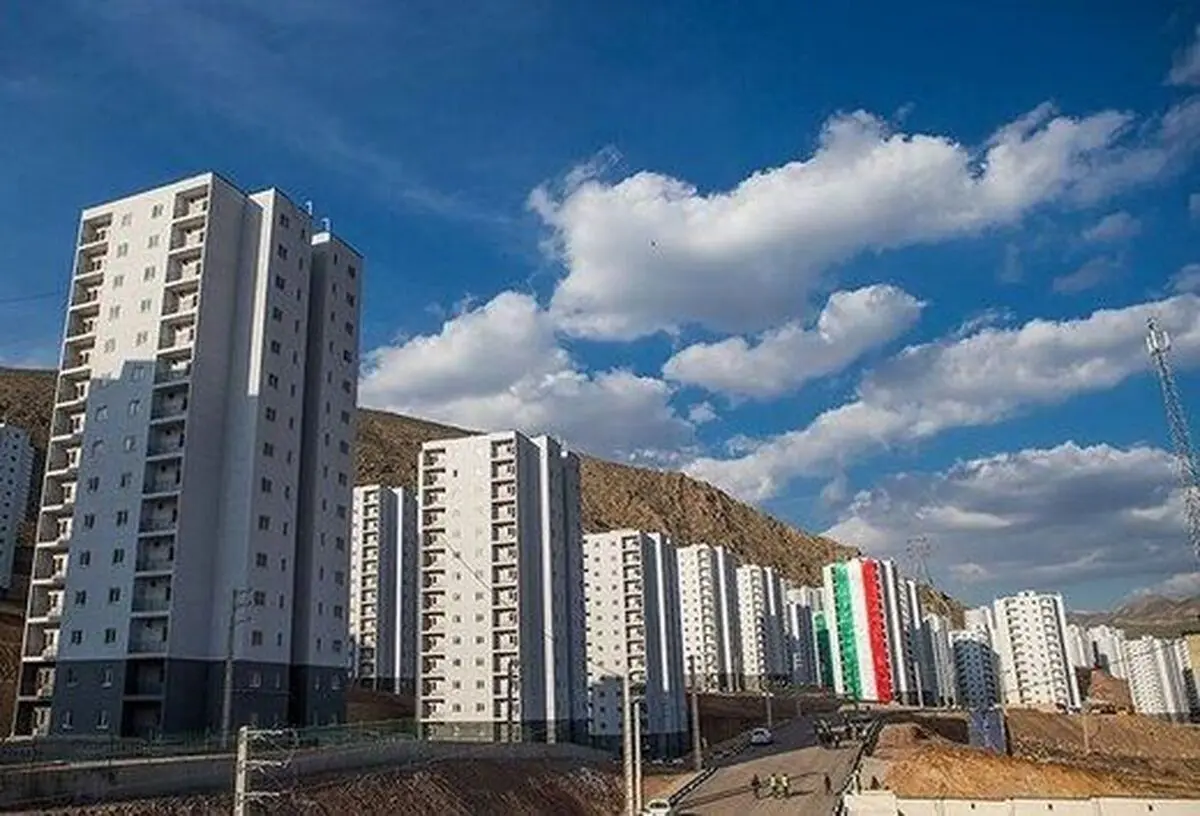
در حالی که افزایش هزینههای اجارهنشینی و تأمین آورده نقدی، فشار قابل توجهی بر خانوارهای گلستانی وارد کرده است، مجموعهای از سیاستها و حمایتهای مالی در حوزه مسکن در استان در حال اجراست؛ برنامههایی که هدف اصلی آنها کاهش بار اقتصادی بر متقاضیان و سرعتبخشی به روند ساخت واحدهای مسکونی است.
به گزارش خبرنگار ایلنا از گرگان، یکی از اقدمات حمایتی دولت برای مستاجران کاهش نرخ سود بانکی از ۲۳ به ۱۸ درصد بود که این اقدامی مثبت در ساخت مسکن ارزیابی میشود، اما با توجه به رشد شدید هزینههای ساختوساز، این کاهش هنوز نتوانسته فشار مالی متقاضیان را به شکل ملموس کاهش دهد. بسیاری از سازندگان معتقدند که هزینههای واقعی ساخت با سرعتی بسیار بیشتر از تغییرات سیاستی رشد میکند و همین موضوع باعث شده اثر این تصمیم محدود باشد.
افزایش سقف وام ساخت از ۶۵۰ به ۸۵۰ میلیون تومان نیز گامی رو به جلوست، اما با توجه به قیمت فعلی مصالح، این رقم همچنان فاصله قابل توجهی با هزینههای واقعی ساخت دارد. در نتیجه، بخش قابل توجهی از بار مالی همچنان بر دوش خانوارها باقی میماند و این افزایش تسهیلات تنها بخشی از شکاف موجود را پوشش میدهد.
در شرایطی که هزینههای اجارهنشینی و تأمین آورده نقدی فشار زیادی بر خانوارهای گلستانی وارد کرده، مجموعهای از سیاستهای حمایتی در حال اجراست؛ اما بررسیهای میدانی نشان میدهد که این سیاستها در عمل با چالشهایی مواجهاند. برای مثال، وام ودیعه مسکن اگرچه به کاهش فشار اولیه کمک میکند، اما با توجه به رشد سریع اجارهبها، بسیاری از مستاجران آن را ناکافی میدانند و معتقدند که این وامها بیشتر نقش مُسکن دارند تا راهحل پایدار.
در بخش ساختوساز نیز بستههای حمایتی مانند وامهای قرضالحسنه ۲۰۰ و ۴۰۰ میلیون تومانی برای پروژههای نیمهتمام تعریف شده است. با این حال، روند دریافت این تسهیلات، پیچیدگیهای اداری و زمانبر بودن مراحل بررسی، باعث شده برخی سازندگان نتوانند از این حمایتها در زمان مناسب بهرهمند شوند؛ موضوعی که خود به تأخیر در تکمیل پروژهها دامن میزند.
طرح واگذاری زمین و ساخت در قالب گروه ساخت نیز از جمله برنامههایی است که میتواند به مدیریت مستقیم پروژهها توسط متقاضیان کمک کند. اما تجربههای گذشته نشان داده که موفقیت این مدل وابسته به توان مدیریتی گروهها، هماهنگی میان اعضا و نظارت دقیق دستگاههای اجرایی است؛ عواملی که در صورت ضعف، میتواند پروژهها را با کندی یا توقف مواجه کند.
در مجموع، مجموعه اقدامات حمایتی دولت در حوزه مسکن، از کاهش نرخ سود تا افزایش سقف تسهیلات، تلاشهایی قابل توجه است؛ اما واقعیت میدانی نشان میدهد که این اقدامات هنوز نتوانستهاند فاصله میان توان اقتصادی خانوارها و هزینههای واقعی ساخت و اجاره را بهطور کامل پوشش دهند. برای اثرگذاری بیشتر، به نظر میرسد این سیاستها نیازمند بازنگری، تسهیل در اجرا و همراستایی بیشتر با شرایط اقتصادی روز هستند.
مدیرکل راه و شهرسازی گلستان در گفت وگو با ایلنا اظهارکرد: در استان گلستان طی یک سال گذشته، حدود ۹۵۸ میلیارد تومان وام ودیعه مسکن به مستأجران پرداخت شده است؛ اقدامی که بخشی از فشار مالی ناشی از افزایش هزینههای اجارهنشینی را کاهش میدهد.
سیدمحمد حسینی گفت: در این مدت بیش از ۲۱ هزار نفر برای دریافت این نوع تسهیلات ثبتنام کردهاند. از میان این افراد، ۷ هزار و ۴۴۰ نفر مراحل تشکیل پرونده را پشت سر گذاشتهاند و در نهایت ۴ هزار و ۹۹۰ متقاضی موفق به دریافت وام شدهاند.
وی افزود: مجموع مبالغ پرداختشده نشاندهنده تلاش دولت برای حمایت از مستأجران در تأمین ودیعه مورد نیاز است. او توضیح داد که بر اساس سقفهای تعیینشده برای سال ۱۴۰۵، میزان این وام در شهر گرگان تا ۲۸۰ میلیون تومان، در سایر شهرهای استان تا ۱۸۵ میلیون تومان و در مناطق روستایی ۷۵ میلیون تومان است.
وی تأکید کرد: تأیید نهایی پرداخت وام پس از بررسی پروندهها و ارزیابی بانک عامل انجام میشود و ثبتنام اولیه به معنای دریافت قطعی تسهیلات نیست. حسینی همچنین از متقاضیان خواست برای تکمیل مراحل اداری و بانکی، مدارک خود را بهموقع ارائه دهند.
مدیرکل راه و شهرسازی گلستان افزود: این ادارهکل در چارچوب سهمیهها و مقررات ابلاغی، برنامههای حمایتی حوزه مسکن را دنبال میکند و پرداخت وام ودیعه نیز با هدف کاهش فشار مالی بر مستأجران ادامه خواهد داشت.
سید محمد حسینی بیان کرد: با هدف کاهش فشار مالی بر متقاضیان و کمک به تکمیل واحدهای در حال ساخت، مجموعهای از تصمیمات تازه در حوزه مسکن اجرایی شده که میتواند روند پیشرفت پروژهها را بهطور محسوسی بهبود دهد.
وی گفت: نخستین اقدام، کاهش نرخ سود تسهیلات بانکی از ۲۳ به ۱۸ درصد است؛ تغییری که هزینه تأمین مالی را پایین آورده و بازپرداخت وامها را برای متقاضیان آسانتر میکند. علاوه بر این، اقساط وامها بهصورت پلکانی دریافت میشود تا خانوارها در سالهای ابتدایی با فشار کمتری روبهرو باشند. در بخش تأمین منابع، سقف تسهیلات ساخت مسکن از ۶۵۰ به ۸۵۰ میلیون تومان افزایش یافته است؛ اقدامی که میتواند سهم آورده نقدی متقاضیان را کاهش دهد و سرعت تکمیل واحدها را بالا ببرد.
وی گفت: برای پروژههایی که در مراحل پیشرفته ساخت قرار دارند نیز حمایتهای ویژهای در نظر گرفته شده است. طرحهایی با بیش از ۵۰ درصد پیشرفت فیزیکی میتوانند از تسهیلات قرضالحسنه ۴۰۰ میلیون تومانی استفاده کنند و پروژههایی که به ۸۰ درصد پیشرفت رسیدهاند نیز مشمول وام قرضالحسنه ۲۰۰ میلیون تومانی خواهند بود. این تسهیلات مستقیماً به سهم آورده متقاضیان اضافه میشود و به تأمین منابع مورد نیاز در مراحل پایانی ساخت کمک میکند.