معاون برنامهریزی شهرداری تهران در گفتوگو با ایلنا:
سازمان حسابرسی اختلاف بین حسابرسان را حل کند
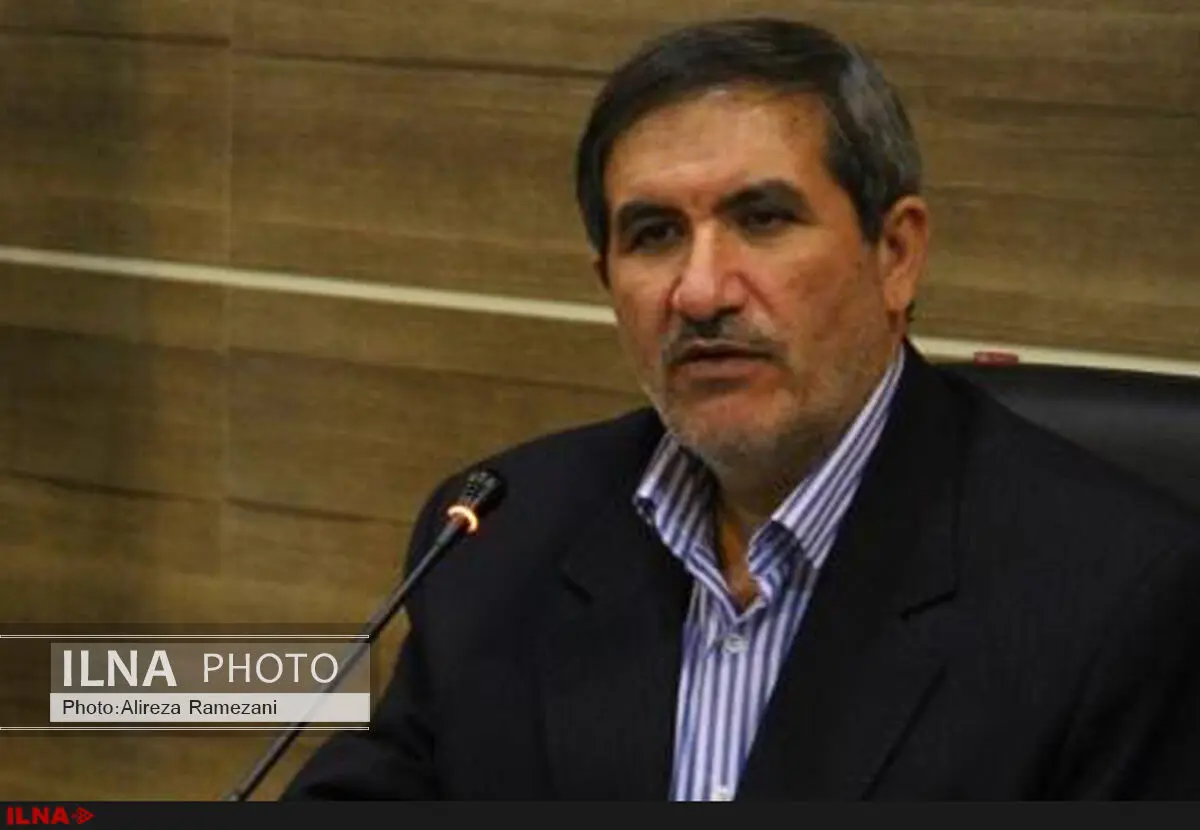
معاون برنامه ریزی شهرداری تهران گفت: برای جلوگیری از بروز مشکل؛ سازمان حسابرسی یا جامعه حسابداران ورود کرده و استاندارهایش را یکی کند و برداشت حسابرسان از استاندارها را نیز یکسان کند.
ناصر امانی در واکنش به سخنان برخی اعضای شورای شهر درخصوص تخلفات احراز شده شهرداری در گزارش شهرداری به خبرنگار ایلنا گفت: تخلفاتی که دوستان از آن یاد میکنند در واقع از نظر حسابرس عدم رعایت استاندارهای حسابرسی است نه تخلف و سوءاستفاده مالی که مردم در ذهنشان است.
وی با بیان اینکه یکی از نگرانیهایی که ما از انتشار این حسابرسیها داشتیم؛ آن بود که این حسابرسیها حرفهای هستند و از جملات و استانداردهای حرفهای حسابداری از آن استفاده میشود، ادامه داد: مثلا حسابرس در گزارش میگوید عدم افشای اطلاعات، فردی که این جمله را میخواند چنین برداشت میکند که مدیران و روسای شرکتهای ما در شهرداری اطلاعات لازم را در اختیار حسابرس قرار ندادهاند درحالیکه چنین نیست.
معاون برنامهریزی شهرداری در توضیح این مطلب افزود: منظور از این عبارت آن است که صورتهای مالی که توسط مدیر شرکت یا سازمان در اختیار حسابرس قرار گرفته؛ نیازهای اطلاعاتی را تامین نکرده است. دلیل این امر آن است که امروز حسابرس حسابهای سال 92 شرکت را بررسی میکند یعنی حسابهای 2 سال قبل.
عدم افشای اطلاعات به معنای سوءاستفاده مالی نیست
امانی با تاکید بر اینکه مجمع شرکت صورت مالی شرکت را در سال 92 تصویب کرده و به هیچ عنوان کسی نمیتواند آن صورت مالی را تغییر دهد، اظهارکرد: این صورت مالی در اختیار حسابرس شورا قرار میگیرد و او آن را مطالعه میکند و اطلاعات مورد نیاز خود را بیان میکند. در پایان نیز او نظر میدهد که باید این صورت مالی شرکت تغییر یابد و شرکت نیز پاسخ میدهد صورت مالی من دوسال پیش تصویب شده و قابل تغیر نیست و چون نمیتواند این تغییر را اعمال کند حسابرس از این مساله به عنوان عدم افشای اطلاعات یاد میکند. درحالیکه این موضوع عدم افشای اطلاعات نیست بلکه عدم اقناع حسابرس از جداولی است که در صورتهای مالی تصویب شده در 2 سال قبل آمده و قابل تغییر نیست.
وی خاطرنشان کرد: این موضوع بحثی فنی است و چنین نیست که مدیران شهرداری به دلیل ترس از افشای تخلفاتشان؛ اطلاعات را در اختیار حسابرس قرار ندادهاند. اگر بخواهم مثال بزنم مثلا حسابرس درخواست یک سند میکند از شرکت شهرداری مثلا سند یک ملک متعلق به شرکت را میخواهد. شرکت پاسخ میدهد در شهرداری تمامی اسناد املاک ما متمرکز در سازمان املاک است و من به عنوان شرکت مالک هیچ یک از این املاک نیستم. حسابرس هم در گزارش بیان میکند عدم در اختیار گذاشتن اسناد درخواستی. ما به عنوان شهرداری میگوییم اگر آن شرکت اسناد را در اختیار ندارد، سازمان املاک در اختیار دارد و شما میتوانید با مراجعه به این سازمان سند مدکور را بیاورید اما حسابرس میگوید که من با سازمان املاک کار نداشته و حسابرس شرکت هستم.
معاون برنامهریزی شهرداری در ادامه با طرح این سوال که آیا میتوان اسم این موضوع را تخلف گذاشت؟ ادامه داد: خیر این اختلاف در برداشت از استانداردهای حسابرسی است و ما هیچوقت فرصت نکردیم این اطلاعات را در اختیار افکار عمومی گذاشته و بگوییم این بندهای حسابرسی که حسابرس شورای شهر بیان کرده از نظر استانداردهای حسابرسی درست است اما هیچکدام به معنای تخلف و سوءاستفاده مالی نیست.
امانی با تاکید بر اینکه تا به حال هیچ نوع تخلف از نوعی که مردم در ذهن دارند در حسابرسیهایی که حسابرس شورا به ما گزارش کرده اعلام نشده است، تصریح کرد: اگر یک مورد در همه شرکتها و سازمانهایی که حسابرسیهایشان قرائت شده، تحلف و سوءاستفاده به معنایی که مردم برداشت میکنند وجود داشته باشد ما خود را پاسخگو میدانیم و در صورت اثبات با مدیر مربوطه و هرکس که درآن سوءاستفاده دست داشته؛ به شدت برخورد میکنیم.
وی با بیان اینکه حسابرس مجمع شرکت ما قسمخوردهای است که گرید الف یا ب جامعه حسابداران رسمی کشور را دارد و شرکت ما را مورد حسابرسی قرارداده است، ادامه داد: حسابرسی دیگر نیز که عضو جامعه حسابداران رسمی کشور است برای بار دوم همین حسابرسی را انجام داده و این دو حسابرس دو گزارش متفاوت آوردهاند. حال سوال ما این است که مسئول پاسخگویی به این موضوع شهرداری است یا جامعه حسابرسی یا سازمان حسابرسی کشور؟
معاون برنامهریزی شهرداری تاکید کرد: سازمان حسابرسی یا جامعه حسابداران باید ورود کرده و استاندارهایش را یکی کند و برداشت حسابرسان از استاندارها را نیز یکسان کند تا این اشکالات پیش نیاید. این موضوع مانند پروندهای است که دو قاضی نظرات متفاوت درباره آن دادهاند. چه کسی میتواند آن را حل کند جز دیوان عالی کشور؟ دراین خصوص نیز اختلاف بین دوحسابرس را نه شهرداری میتواند حل کند نه شورای شهر بلکه جامعه حسابداران یا سازمان حسابرسی که مرجع بالای حسابرسی در کشور است؛ توان حل و فصل این موضوع را دارد.