پول توجیبی دانشآموزان؛ ۷ راهکار برای آموزش پسانداز و مدیریت خرج به کودکان
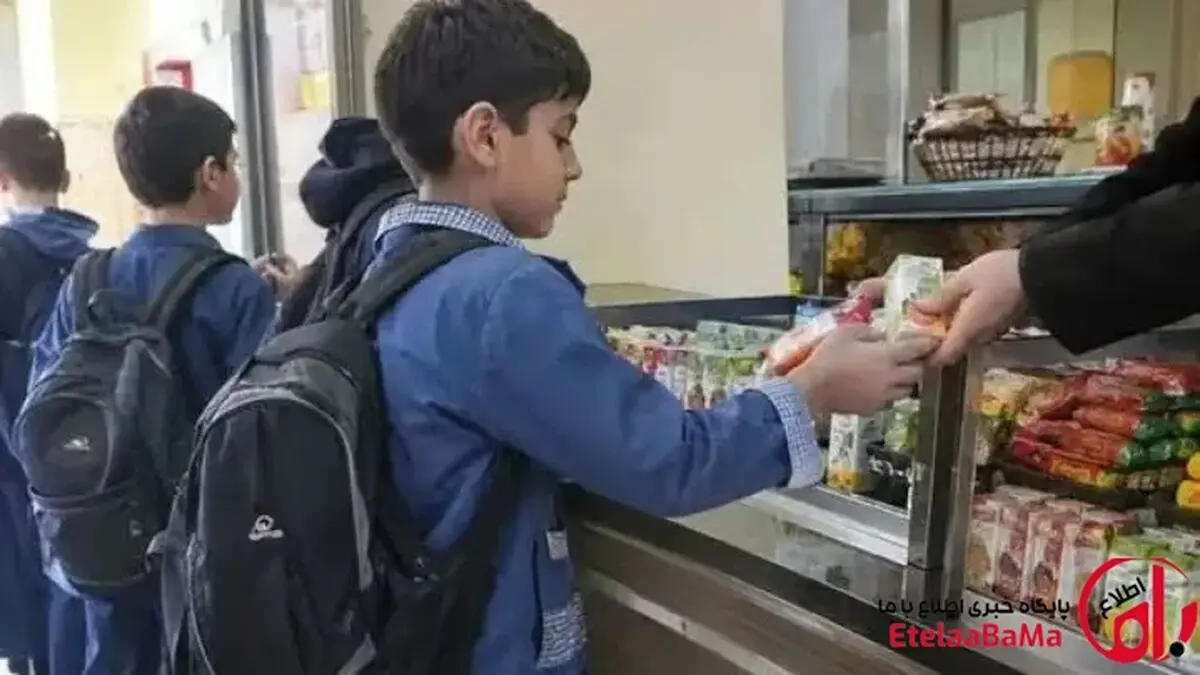
چگونه پول توجیبی را به فرصتی برای آموزش سواد مالی کودکان تبدیل کنیم؟ با روشهای ساده بودجهبندی، پسانداز و خرید آگاهانه دانشآموزان آشنا شوید.
آموزش مدیریت پول توجیبی از دوران کودکی میتواند به شکلگیری عادتهای مالی صحیح در آینده کمک کند. خانوادهها با تعیین بودجه متناسب با سن کودک، آموزش تفاوت نیاز و خواسته، تشویق به پسانداز و واگذاری انتخابهای محدود میتوانند مسئولیتپذیری مالی را در فرزندان خود تقویت کنند. مدرسه و بوفه نیز با فراهم کردن فرصتهای واقعی برای خرید و تصمیمگیری، نقش مکملی در یادگیری سواد مالی دانشآموزان دارند.
پول توجیبی دانشآموزان؛ چگونه کودکان را برای مدیریت پول آماده کنیم؟
آموزش مهارتهای مالی از دوران کودکی میتواند زمینهساز تصمیمگیریهای اقتصادی بهتر در بزرگسالی باشد. دانشآموزان هر روز در موقعیتهایی مانند خرید خوراکی از بوفه مدرسه، انتخاب میان کالاهای مختلف و تصمیمگیری درباره نحوه خرج کردن پول توجیبی قرار میگیرند؛ موقعیتهایی ساده که فرصتی برای یادگیری بودجهبندی، پسانداز و مسئولیتپذیری مالی فراهم میکنند.
کارشناسان تربیتی معتقدند خانواده و مدرسه با همکاری یکدیگر میتوانند به کودکان کمک کنند تا ارزش پول را بهتر بشناسند، نیازهای ضروری را از خواستههای لحظهای تشخیص دهند و برای هزینههای خود برنامه داشته باشند.
پول توجیبی؛ اولین قدم برای یادگیری سواد مالی
پول توجیبی فقط مبلغی برای خرید خوراکی یا وسایل موردنیاز دانشآموز نیست؛ بلکه میتواند ابزاری برای آشنایی کودک با مفاهیم پایه اقتصادی باشد.
زمانی که کودک مبلغ مشخصی در اختیار دارد، باید درباره نحوه مصرف آن تصمیم بگیرد. ممکن است تمام پول خود را در یک روز خرج کند یا بخشی از آن را برای روزهای آینده کنار بگذارد. همین تجربهها به او نشان میدهد که منابع مالی محدود هستند و هر انتخاب میتواند بر انتخابهای بعدی تأثیر بگذارد.
حمیلا بخشی، روانشناس، معتقد است آموزش سواد مالی باید از سنین پایین آغاز شود تا کودک بتواند میان نیازهای واقعی و خواستههای زودگذر تفاوت قائل شود و برای استفاده از منابع مالی خود اولویتبندی داشته باشد.
چگونه مدیریت پول توجیبی را به کودک آموزش دهیم؟
برای آموزش این مهارت، لازم نیست خانوادهها از روشهای پیچیده استفاده کنند. چند تمرین ساده و متناسب با سن کودک میتواند به شکلگیری عادتهای درست کمک کند.
۱. برای پول توجیبی برنامه مشخص داشته باشید
مبلغ پول توجیبی باید با شرایط اقتصادی خانواده، سن کودک و هزینههای واقعی او تناسب داشته باشد. بهتر است والدین بهجای پرداخت مبالغ نامنظم و بدون برنامه، یک چارچوب مشخص روزانه یا هفتگی تعیین کنند.
برای مثال، اگر دانشآموز در طول هفته چند بار از بوفه خرید میکند، خانواده میتواند با بررسی قیمت خوراکیها بودجهای متناسب در اختیار او قرار دهد تا یاد بگیرد هزینههایش را مدیریت کند.
۲. تفاوت نیاز و خواسته را توضیح دهید
کودکان باید بدانند که همه کالاهای جذاب، لزوماً ضروری نیستند. ممکن است دانشآموز هنگام خرید، هم به یک خوراکی موردنیاز و هم به چند تنقلات جذاب علاقه داشته باشد؛ اما بودجه او برای خرید همه آنها کافی نباشد.
در چنین موقعیتی، والدین میتوانند بهجای سرزنش کردن کودک، از او بخواهند اولویتهایش را مشخص کند. این روش به تقویت قدرت تصمیمگیری کمک میکند و به کودک میآموزد که انتخاب آگاهانه، بخشی از مدیریت پول است.
۳. پسانداز را به یک هدف مشخص پیوند بزنید
وقتی پسانداز برای کودک هدف روشنی داشته باشد، درک آن آسانتر میشود. والدین میتوانند به فرزندشان پیشنهاد دهند بخشی از پول توجیبی را برای خرید وسیلهای که دوست دارد کنار بگذارد.
استفاده از قلک یا ثبت مبلغ پسانداز روی یک برگه ساده، به کودک کمک میکند پیشرفت خود را ببیند و متوجه شود که رسیدن به بعضی خواستهها به صبر و برنامهریزی نیاز دارد.
در صورت تمایل، خانواده نیز میتواند بخشی از هزینه هدف موردنظر را تأمین کند تا کودک ضمن تجربه پسانداز، از حمایت والدین برخوردار باشد.
۴. اجازه دهید کودک نتیجه انتخابهایش را تجربه کند
یکی از روشهای مؤثر آموزش سواد مالی، فراهم کردن فرصت تصمیمگیری در موقعیتهای کمخطر است. اگر کودک تمام پول خود را زودتر از موعد خرج کرد، والدین میتوانند بهجای سرزنش یا پرداخت فوری پول اضافه، درباره اتفاقی که افتاده با او گفتوگو کنند.
این تجربه به کودک کمک میکند پیامد تصمیمهایش را بشناسد و برای دفعات بعد برنامه بهتری داشته باشد. هدف از این کار تنبیه نیست، بلکه فراهم کردن فرصتی برای یادگیری و افزایش مسئولیتپذیری است.
۵. مدیریت پول را با نمره و وظایف خانه معامله نکنید
پول توجیبی بهتر است بهعنوان مبلغی مشخص برای تأمین نیازهای شخصی کودک در نظر گرفته شود، نه پاداشی که پرداخت آن به هر رفتار روزمره وابسته باشد.
مشروط کردن همیشگی پول توجیبی به نمرات درسی یا انجام کارهای معمول خانه میتواند رابطه کودک با پول را به پاداش و تنبیه گره بزند. در مقابل، تعیین چارچوب روشن و گفتوگو درباره مسئولیتهای فردی، فرصت بهتری برای یادگیری فراهم میکند.
۶. رفتار مالی والدین را جدی بگیرید
کودکان بخش زیادی از رفتارهای خود را با مشاهده اطرافیان یاد میگیرند. اگر والدین درباره خریدهای خود برنامهریزی کنند، هزینههای ضروری را در اولویت قرار دهند و از تصمیمهای عجولانه پرهیز کنند، فرزندان نیز فرصت دارند این رفتارها را در عمل مشاهده کنند.
همچنین بهتر است والدین درباره محدودیت بودجه و علت برخی انتخابها با زبانی متناسب با سن کودک توضیح دهند؛ بدون آنکه نگرانیهای سنگین اقتصادی را به او منتقل کنند یا ارزش افراد را با میزان پول و دارایی آنها بسنجند.
۷. خرید از بوفه مدرسه را به فرصتی برای یادگیری تبدیل کنید
بوفه مدرسه میتواند محیطی مناسب برای تمرین مهارتهای مالی باشد؛ به شرط آنکه دانشآموز امکان انتخاب آگاهانه داشته باشد و با اصول خرید سالم نیز آشنا شود.
والدین میتوانند درباره مقایسه قیمتها، بررسی مبلغ پرداختی و توجه به تاریخ مصرف و نشانهای بهداشتی محصولات با فرزندانشان صحبت کنند. همچنین آماده کردن بخشی از خوراکیهای روزانه در خانه و اختصاص بودجه مشخص برای خرید از بوفه، به کودک کمک میکند میان هزینه، نیاز و سلامت تعادل برقرار کند.
آموزش سواد مالی از خانواده آغاز میشود
مدرسه میتواند مفاهیم اقتصادی را در قالب فعالیتهای آموزشی و تجربههای روزمره تقویت کند، اما شکلگیری عادتهای مالی تا حد زیادی به رفتار خانواده نیز وابسته است.
هدف این نیست که کودک همیشه تحت نظارت باشد یا هیچگاه انتخاب اشتباهی نکند؛ بلکه باید بهتدریج توانایی تصمیمگیری مستقل را به دست آورد و بتواند در موقعیتهای مختلف، بدون وابستگی دائمی به دیگران، هزینههای خود را مدیریت کند.
بیتوجهی به آموزش مالی چه پیامدی دارد؟
کودکی که فرصت یادگیری بودجهبندی و اولویتبندی را نداشته باشد، ممکن است در آینده نیز برای کنترل هزینهها و برنامهریزی مالی با دشواری روبهرو شود. البته رفتار مالی افراد به عوامل متعددی مانند شرایط اقتصادی، تجربههای زندگی و فرصتهای آموزشی وابسته است و نمیتوان همه مشکلات مالی بزرگسالی را تنها به دوران کودکی نسبت داد.
با این حال، آشنایی زودهنگام با پسانداز، مدیریت مخارج و تصمیمگیری آگاهانه میتواند پایهای برای شکلگیری عادتهای مفید باشد.
در نهایت، پول توجیبی زمانی بیشترین ارزش آموزشی را دارد که با گفتوگو، برنامهریزی و فرصت تجربه همراه شود. خانوادهها و مدارس با ایجاد چنین فضایی میتوانند به دانشآموزان کمک کنند تا علاوه بر شناخت ارزش پول، برای زندگی مستقل و تصمیمهای مالی آینده نیز آمادهتر شوند.