مشوقهای مالیاتی؛ اعتبار مالیاتی ۷ هزار میلیارد تومانی برای شرکتهای دانشبنیان
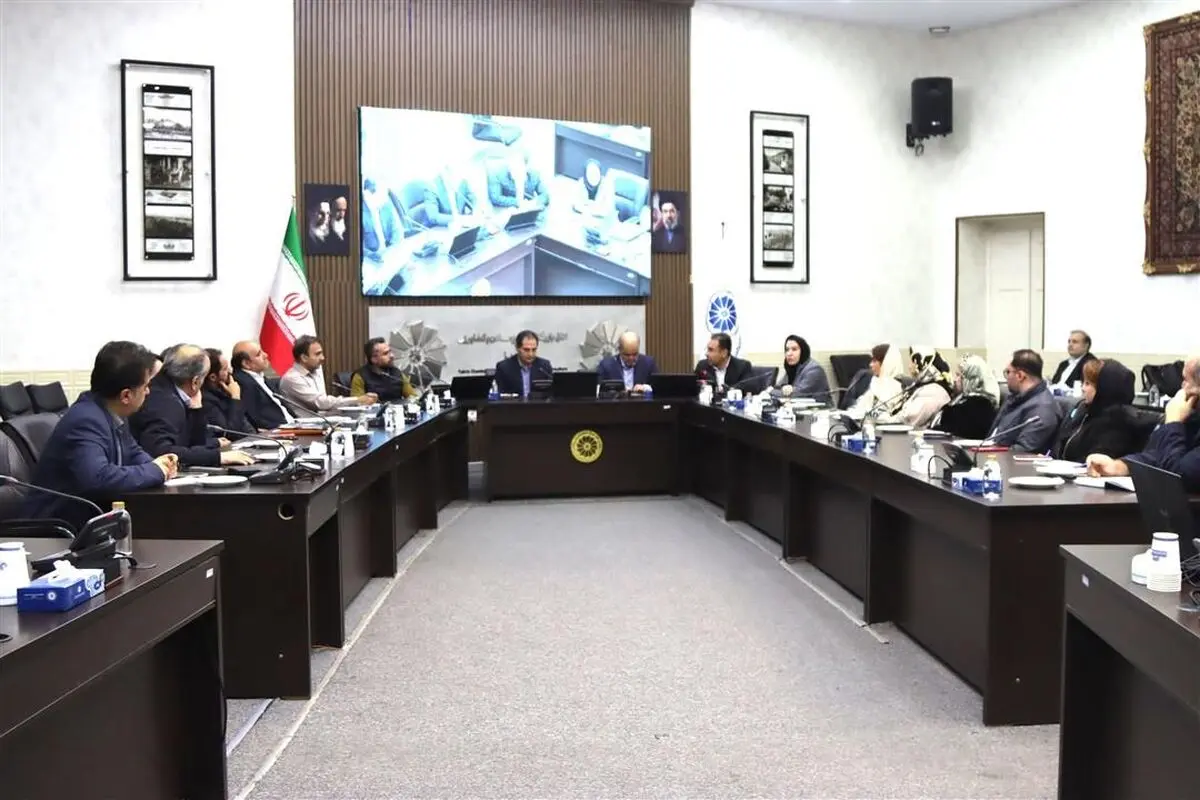
نشست توجیهی «الزامات بهرهمندی از اعتبار مالیاتی» ویژه شرکتهای دانشبنیان و واحدهای دارای تحقیق و توسعه، با حضور نماینده معاونت علمی، فناوری و اقتصاد دانشبنیان ریاست جمهوری در اتاق بازرگانی تبریز برگزار شد. در این نشست اعلام شد طی سه سال گذشته حدود هزار و ۴۰۰ شرکت از این ظرفیت قانونی استفاده کردهاند و مجموع اعتبار مالیاتی قطعیشده به ۷ هزار میلیارد تومان رسیده است.
به گزارش ایلنا به نقل از اتاق ایران آنلاین؛ در این نشست، شرایط و ضوابط بهرهمندی از اعتبار مالیاتی، نحوه ثبت درخواست و راهکارهای استفاده از مشوقهای قانونی برای کاهش بار مالیاتی و توسعه فعالیتهای تحقیق و توسعه تشریح شد.
۷ هزار میلیارد تومان اعتبار مالیاتی در سه سال گذشته:
قاسم جعفری، نماینده معاونت علمی، فناوری و اقتصاد دانشبنیان ریاست جمهوری، با اشاره به اجرای قانون اعتبار مالیاتی تحقیق و توسعه اعلام کرد: طی سه سال گذشته حدود هزار و ۴۰۰ شرکت از این ظرفیت قانونی استفاده کردهاند و مجموع اعتبار مالیاتی قطعیشده برای شرکتها به ۷ هزار میلیارد تومان رسیده است.
وی افزود: پس از بررسی و تأیید پروندهها، میزان اعتبار مالیاتی شرکتها به سازمان امور مالیاتی کشور اعلام میشود و این سازمان اطلاعات مربوطه را از طریق سامانههای خود در اختیار ادارات امور مالیاتی استانها قرار میدهد.
جعفری ادامه داد: شرکتهایی که اعتبار مالیاتی تأییدشده خود را در جدول مربوط به اظهارنامه مالیاتی درج کرده باشند، میتوانند از این اعتبار برای کاهش مالیات قطعی خود استفاده کنند و ادارات امور مالیاتی استانها موظفاند مطابق اعلام سازمان امور مالیاتی، اعتبار تعیینشده را اعمال کنند.
وی با اشاره به تجربه اجرای قانون معافیت مالیاتی شرکتهای دانشبنیان گفت: حدود ۱۰ سال است که این قانون اجرا میشود و در این مدت تنها سه مورد شکایت از شرکتها داشتهایم که اداره امور مالیاتی مربوطه معافیت آنها را نپذیرفته بود؛ در این موارد ورود کردیم و موضوع برای اجرا به سازمان امور مالیاتی اعلام شد.
جعفری تأکید کرد: سازوکار مشخصی برای پیگیری موارد استنکاف از اجرای قانون وجود دارد. شرکتها در صورت خودداری ادارات امور مالیاتی از اجرای قانون میتوانند موضوع را از طریق دیوان عدالت اداری پیگیری کنند یا مستقیماً به ما اطلاع دهند؛ رسیدگی ما به این موارد کمتر از سه روز زمان میبرد.
اعتبار مالیاتی تحقیق و توسعه سقف ندارد:
وی در تشریح تفاوت معافیت مالیاتی و اعتبار مالیاتی گفت: معافیت مالیاتی شرکتهای دانشبنیان دارای سقف مشخصی است و در حال حاضر شرکتهای مشمول میتوانند تا سقف ۱۰ میلیارد تومان از معافیت مالیات عملکرد مربوط به محصولات دانشبنیان خود بهرهمند شوند. این معافیت صرفاً به عملکرد مشمول شرکت تعلق میگیرد و قابل انتقال به سال بعد نیست؛ در حالی که اعتبار مالیاتی تحقیق و توسعه سقف مشخصی ندارد.
جعفری با اشاره به تأیید پروژههای بزرگ تحقیق و توسعه اظهار کرد: در حال حاضر پروژهای به ارزش ۸۸۳ میلیارد تومان در حوزه تحقیق و توسعه تأیید شده که شرکت مربوطه از این ظرفیت استفاده کرده است؛ در کنار چنین پروژههایی، طرحهای کوچکتر نیز مشمول این حمایت قرار گرفتهاند.
استفاده همزمان از معافیت و اعتبار مالیاتی امکانپذیر نیست:
وی درباره محدودیتهای قانونی استفاده از مشوقهای مالیاتی توضیح داد: یک شرکت نمیتواند بهصورت همزمان از معافیت مالیاتی و اعتبار مالیاتی استفاده کند. شرکتهایی که به دلیل دانشبنیان بودن، فعالیت در مناطق محروم یا تولید محصولات خاص از معافیت مالیاتی برخوردارند، برای استفاده از اعتبار مالیاتی باید بهصورت رسمی از معافیت خود انصراف دهند.
جعفری افزود: ممکن است یک شرکت دانشبنیان سالانه ۶ تا ۷ میلیارد تومان معافیت مالیاتی بابت محصولات دانشبنیان داشته باشد؛ چنین شرکتی در صورت تمایل به استفاده از اعتبار مالیاتی تحقیق و توسعه نمیتواند همزمان از معافیت قبلی بهرهمند شود و انواع معافیتهای مالیاتی با اعتبار مالیاتی قابل جمع نیستند.
آمار سهساله بررسی پروژهها:
وی با ارائه آماری از عملکرد سهساله قانون اعتبار مالیاتی گفت: طی این مدت حدود ۶ هزار پروژه در قالب درخواستهای شرکتها بررسی شده که از این تعداد حدود ۵ هزار و ۲۰۰ پروژه به تأیید رسیده است. در مجموع حدود هزار و ۴۰۰ شرکت از این ظرفیت استفاده کردهاند و میزان اعتبار مالیاتی قطعیشده به ۷ هزار میلیارد تومان رسیده است؛ اعتباری که از مالیات قطعی شرکتها کسر شده است.
ورود شرکتهای بزرگ به طرحهای سرمایهگذاری:
جعفری همچنین به افزایش استقبال شرکتهای بزرگ از ظرفیت بند «ت» قانون در حوزه سرمایهگذاری در زیستبوم نوآوری اشاره کرد و گفت: در حال حاضر شرکتهای بزرگی از حوزههای مختلف اقتصادی برای استفاده از این ظرفیت مراجعه میکنند و حجم پروندههای سرمایهگذاری قابل توجه است.
وی افزود: در میان پروندههایی که ارزیابی میکنیم، رقم ۵۰ میلیارد تومان از مبالغ پایین محسوب میشود و هفته گذشته پروندهای از گروه انتخاب به ارزش هزار و ۵۰ میلیارد تومان ارائه شد.
جعفری خاطرنشان کرد: طبیعی است که شرکتها در چنین پروژههای بزرگی نسبت به پذیرش اعتبار مالیاتی از سوی ادارات امور مالیاتی دغدغه داشته باشند، اما قانون بهصورت رسمی ابلاغ شده و سازوکار نظارتی و حقوقی لازم برای اجرای آن وجود دارد. ما بهعنوان ناظر اجرای قانون، موارد احتمالی خودداری از اجرای مقررات را پیگیری میکنیم و شرکتها میتوانند با اطمینان از ظرفیتهای قانونی اعتبار مالیاتی استفاده کنند.
ضوابط و معیارهای پذیرش پروژههای تحقیق و توسعه:
جعفری انواع پروژههای مشمول این حمایت را معرفی کرد و گفت: واحد آزمایشی در مقیاس کوچک، کارآزمایی بالینی، ساخت و تولید نمونه اولیه، طراحی مهندسی، تولید آزمایشی در مقیاس صنعتی و توسعه نرمافزار از جمله پروژههای قابل قبولاند.
وی ادامه داد: فعالیتهایی مانند تولید و فعالیت فنی مرتبط، عیبیابی و رفع اشکال ماشینآلات، امکانسنجی و مطالعات بازار، آزمونهای کنترل کیفیت، بازاریابی و تبلیغات و همچنین خدمات پشتیبانی، اداری و اجرایی در زمره پروژههای مورد تأیید قرار نمیگیرند.
وی درباره مجریان پروژهها گفت: شرکتهای دانشبنیان، واحدهای فناور مستقر در پارکهای علم و فناوری و دانشگاهها و مراکز آموزش عالی میتوانند مجری این پروژهها باشند؛ همچنین در ارزیابی پروژههای انجامشده در دانشگاهها، موشکافی زیادی انجام نمیگیرد.
جعفری با تشریح معیارهای تأیید پروژهها، نوآوری در سطح شرکت، جدید بودن محصول در سطح کشور و انطباق محصول نهایی با معیارهای محصولات دانشبنیان را از جمله این معیارها برشمرد. وی توضیح داد: در معیار نوآوری در سطح شرکت، محصول باید برای نخستین بار در آن شرکت تولید شود یا پروژه توسط مجری بیرونی اجرا شود؛ در معیار جدید بودن در سطح کشور نیز محصول نهایی باید برای نخستین بار در کشور تولید شده باشد یا تولید آن در شرکتهای محدود، کمتر از میزان نیاز کشور باشد.
وی همچنین اشاره کرد: محصول، خدمت یا فرآیند نهایی پروژههای دانشبنیان مانند دارو و فناوری اطلاعات باید از سطح فناوری منطبق با معیارهای تفصیلی و فهرست محصولات دانشبنیان برخوردار باشد. در پروژههای غیردانشبنیان نیز اگرچه خروجی لزوماً به محصول، خدمت یا فرآیند دانشبنیان منجر نمیشود، اما باید ریسک و پیچیدگی فنی قابلملاحظهای داشته باشد و مبتنی بر آزمون و نمونهسازی باشد.
هزینههای قابل قبول در پروژههای تحقیق و توسعه:
وی درباره هزینههای زمین و ساختمان گفت: هزینه خرید زمین و ساختمان یا احداث آنها بهعنوان هزینه تحقیق و توسعه تأیید نمیشود، اما هزینه اجاره فضای اختصاصی در صورت تناسب با طرح مصوب قابل قبول است. هزینه ایجاد فضاهای تخصصی مانند اتاق تمیز نیز میتواند مورد تأیید قرار گیرد.
جعفری درباره هزینههای نیروی انسانی اظهار کرد: هزینه نیروی انسانی مستقیم پروژههای تحقیق و توسعه، برای افرادی با حداقل مدرک کارشناسی ارشد یا سابقه طولانی در موضوع پروژه، با توجه به حقوق و مزایای مندرج در فهرست بیمهشدگان شرکت و تا سقف حقوق و مزایای مشمول بیمه تأمین اجتماعی قابل پذیرش است. هزینه نیروی انسانی سایر بخشهای اداری و تولیدی، از جمله نیروهای کنترل آزمایشگاه و پشتیبانی، در این بخش مورد قبول نیست.
نماینده معاونت علمی در ادامه به تشریح شرایط پذیرش هزینه مواد و قطعات پرداخت و گفت: مواد و قطعات مورد استفاده در تولید آزمایشی باید متناسب با میزان تولید باشد. ساخت نمونه اولیه به تعداد محدود و تأمین تجهیزات کوچک، اجزا و قطعات به میزان مورد استفاده در ساخت واحد آزمایشی کوچک و آزمایشگاهی قابل قبول است. در ساخت و تولید نمونه اولیه ماشینآلات سنگین نیز مواد اولیه صرفاً برای زیرسیستمهای فناورانه و جدید مورد تأیید قرار میگیرد.
ثبتنام در سامانه اعتبار مالیاتی:
وی در پایان به الزامات ثبتنام شرکتهای متقاضی در سامانه اعتبار مالیاتی اشاره کرد و گفت: شرکتها برای ثبت درخواست و ارائه اطلاعات مورد نیاز میتوانند به سامانه اعتبار ۱۴ به نشانی etebar۱۴.ir مراجعه کنند.
به گفته جعفری، اطلاعات شرکت، اعتبار مالیاتی، اعضای هیئتمدیره، کالاها و خدمات، ماشینآلات و تجهیزات و همچنین مشخصات نیروی انسانی واحد تحقیق و توسعه از جمله اطلاعاتی است که شرکتهای متقاضی باید در این سامانه ثبت کنند.